Secteur canadien de l’assurance dommages : des pertes enregistrées sur l’assurance habitation en 2023-2024
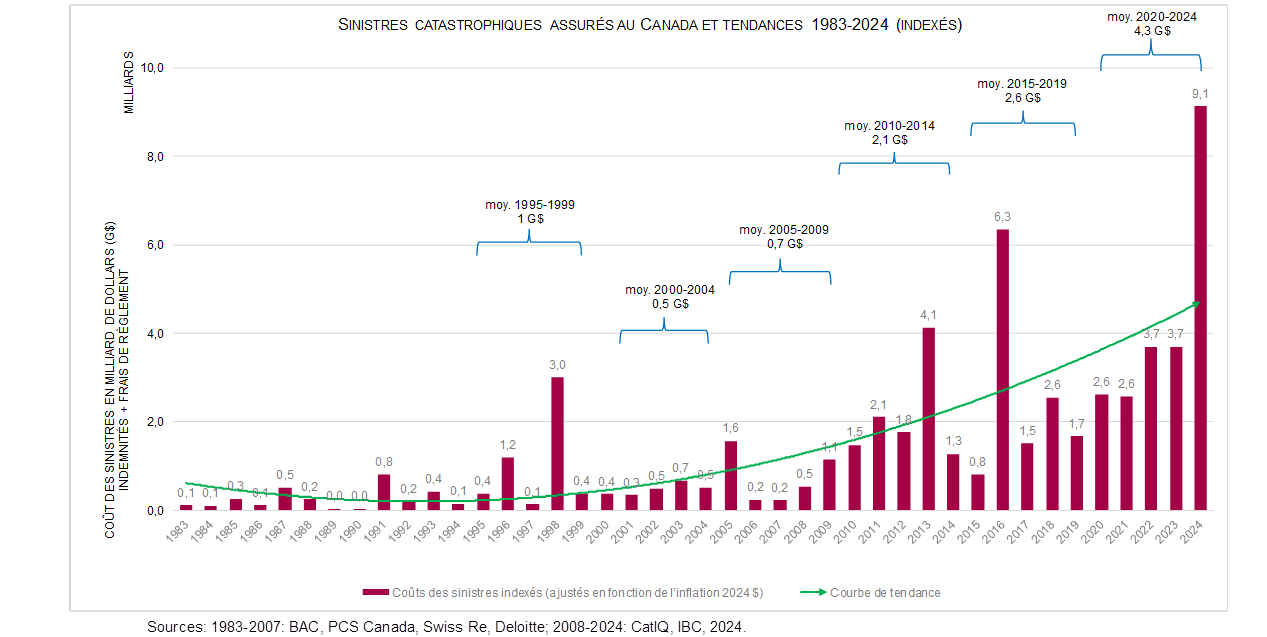
Le secteur canadien de l’assurance dommages connaît des défis majeurs, en particulier dans le domaine de l’assurance habitation. Selon une étude de TD Economics, les pertes *financières* encourues par les assureurs entre 2023 et 2024 mettent en lumière l’impact croissant des catastrophes naturelles sur le marché de l’assurance. Alors que le climat continue de changer, les réclamations liées aux sinistres augmentent rapidement, entraînant une hausse des primes qui pèse sur les ménages canadiens.
Des pertes financières alarmantes dans l’assurance habitation
Entre 2023 et 2024, le secteur de l’assurance dommages a enregistré des pertes importantes. L’étude de TD Economics a analysé 17 catastrophes naturelles survenues pendant cette période et constaté que les assureurs ont payé plus en réclamations et frais qu’ils n’ont collecté en primes.
Les conditions étaient particulièrement difficiles en Alberta, où les réclamations et les coûts opérationnels ont dépassé les revenus des primes de près de 20 %. Cette tendance soulève des préoccupations quant à la viabilité à long terme de l’assurance habitation dans la province.
| Province | Perturbation (%) des revenus des primes |
|---|---|
| Alberta | +20% |
| Colombie-Britannique | +67,6% |
| P.E.I. | +54,6% |
| Nouvelle-Écosse | +48,5% |
| Québec | +46,8% |
Augmentation des primes d’assurance habitation
Les primes d’assurance habitation ont connu des hausses significatives. Au Canada, les zones à risque élevé, notamment en Colombie-Britannique, ont été particulièrement frappées. En effet, les propriétaires ont dû faire face à une augmentation de 67,6 % de leurs primes entre 2021 et 2025. L’Alberta a vu une hausse de 57,5 % pendant la même période. D’autres provinces comme P.E.I. et la Nouvelle-Écosse ont également enregistré des augmentations considérables.
- Colombie-Britannique : +67,6%
- Alberta : +57,5%
- P.E.I. : +54,6%
- Nouvelle-Écosse : +48,5%
- Québec : +46,8%
Conséquences des catastrophes naturelles sur le marché de l’assurance
Les sinistres liés aux catastrophes naturelles, tels que les inondations, ont un impact direct sur les coûts de l’assurance habitation. L’impact des catastrophes de 2023 et 2024 a eu des répercussions économiques importantes, entraînant des augmentations de tarifs qui rendent l’assurance habitation moins accessible. Dans plusieurs régions, les assurés ont dû faire face à des franchises élevées, rendant la couverture encore plus coûteuse.
Franchises et leur impact sur les propriétaires
Les assureurs canadiens augmentent également les franchises pour les propriétés situées dans des zones exposées aux sinistres. Par exemple, en Alberta, des franchises spécifiques aux périls, telles que celles liées aux tempêtes de grêle, peuvent atteindre jusqu’à 10 000 $. Cette stratégie vise à inciter les propriétaires à renforcer la résilience de leurs maisons face aux catastrophes climatiques.
- Franchises spécifiques en Alberta : jusqu’à 10 000 $ pour grêle
- Incentives pour des améliorations climatiques
- Influence des zones à risque sur les primes
Vers une adaptation climatique dans l’assurance
Pour faire face à ces défis, le secteur de l’assurance dommages, en collaboration avec le gouvernement canadien, cherche à encourager des pratiques de construction plus résilientes. Dans ce contexte, le gouvernement a promis d’augmenter la construction de nouveaux logements, en s’assurant que ces unités soient conçues avec des matériaux et technologies climatiquement résistants.
| Objectifs des initiatives gouvernementales | Description |
|---|---|
| Augmentation de logements | Doubler la construction à près de 500 000 unités par an |
| Résilience climatique | Incorporer des matériaux résistants dans les nouvelles constructions |
| Programmes de récupération | Encourager des améliorations structural pour minimiser les risques futurs |
Conclusion sur les initiatives et leurs effets
À l’heure où le changement climatique influence de façon significative le secteur de l’assurance, la nécessité de s’adapter est plus que jamais pressante. Les assureurs et les gouvernements doivent travailler ensemble pour rendre l’assurance habitation plus accessible tout en protégeant les communautés contre les risques croissants liés aux catastrophes.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Marie Lefèvre
Conseillère assurance copropriété depuis 12 ans, diplômée ENASS, experte syndics et assemblées générales copropriétaires.
Articles similaires
Assurance habitation pour locataires : vos obligations expliquées et conseils pour une protection optimale | MCETV
La protection de votre logement est indispensable. L’assurance habitation ne doit pas être négligée, surtout pour les locataires. Elle vous...
Maisons fissurées dans le Puy-de-Dôme : 125 000 habitations désormais en zone à risque
Le Puy-de-Dôme fait face à une situation préoccupante concernant la sécurité des logements. En effet, 125 000 habitations sont désormais...
Homewi$e : Ce qu'il faut savoir si le coût de votre assurance habitation augmente
Avec les récents chocs économiques et l’augmentation des risques liés aux catastrophes naturelles, le coût de votre assurance habitation pourrait...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
Assurance : plus d’une affaire sur deux résolue grâce à l’intervention du médiateur
Médiation de l’assurance : un recours en forte hausse En 2025, le médiateur de l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Marie Lefèvre
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
L’art mural : astuces pour sublimer vos murs
résumé Dans cet article, je vous emmène au cœur de l’art mural pour transformer vos…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches