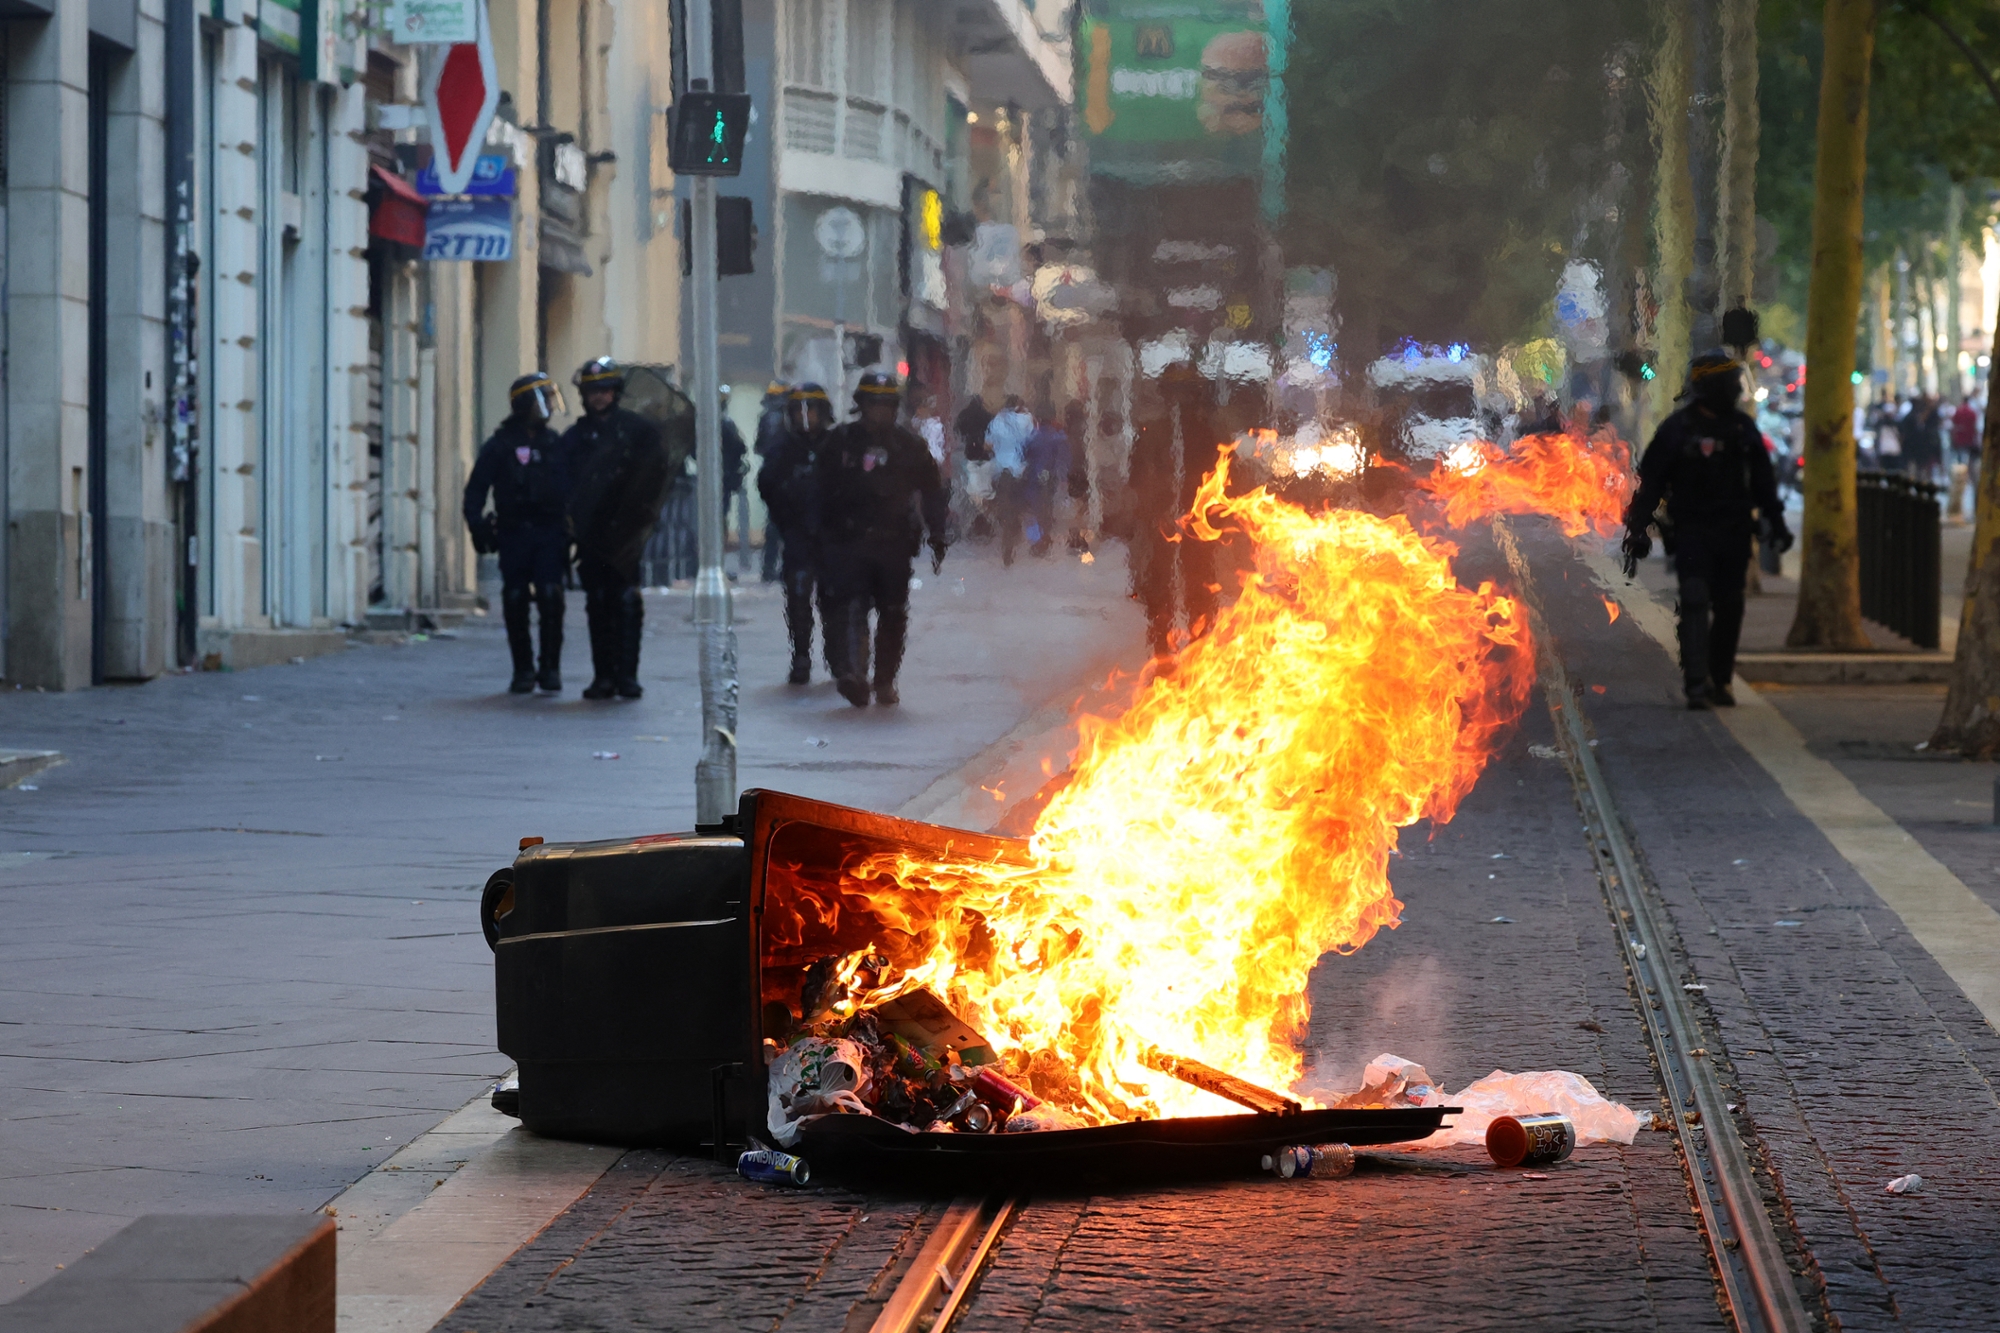
Assurance habitation en 2026 : la garantie émeutes devient-elle un coût incontournable ?
À l’aube de 2026, la question de l’assurance habitation et de la garantie émeutes s’impose avec force dans les débats sociaux et économiques. Le gouvernement, inattendu, a réintroduit cette couverture dans le projet de loi de finances, suscitant des inquiétudes sur l’impact financier pour les assurés. L’inquiétude croissante face à la montée des violences urbaines annonce une nouvelle ère pour le marché de l’assurance, redéfinissant les priorités et les budgets des ménages.
Garantie émeutes : une mesure controversée pour l’assurance habitation
La réintroduction de la garantie émeutes s’inscrit dans une dynamique de mutualisation des risques, rendant cette couverture obligatoire dans les contrats d’assurance dommages. Ce principe, bien que fondamental dans le droit des assurances, fait débat.
Un amendement déposé sans concertation
Le processus entourant cette mesure interroge. L’amendement a été présenté sans consultation des acteurs du secteur, contournant toute communication publique. Auparavant, l’idée de créer une telle couverture semblait avoir été écartée du projet financier, laissant craindre une perte de transparence et d’absence de dialogue.
- Aucune consultation préalable avec les assureurs.
- L’amendement dépose au Sénat relance le débat.
- Des inquiétudes quant à la transparence de la mesure.
Une couverture des sinistres émeutes qui alourdit les cotisations
La nouvelle garantie pourrait engendrer une surprime d’environ 5% sur les contrats d’assurance habitation et auto. Cette augmentation viendrait s’ajouter aux cotisations existantes, déjà rendues plus élevées par les risques climatiques et les catastrophes naturelles.
| Type d’assurance | Surprime actuelle | Surprime potentielle émeutes |
|---|---|---|
| Assurance auto | 5% | 5% |
| Assurance habitation | 8% | 5% |
Les impacts des émeutes sur le marché de l’assurance
La montée des violences urbaines dans certaines régions redirige les stratégies des assureurs. Avec un passé récent marqué par des événements majeurs, la question de la protection habitation pour les assurés prend une dimension particulière, faisant planer un risque croissant.
Les inquiétudes des professionnels de l’assurance
Les agents et courtiers ressentent une pression accrue, face à une clientèle déjà soumise à une inflation assurantielle significative. En effet, les récentes hausses des primes d’assurance pourrait créer une incompréhension chez les assurés, qui pourraient se tourner vers la sous-assurance.
- Les assurés craignent des augmentations trop importantes.
- Les métiers de l’assurance font face à des défis d’explication.
- Un risque d’augmentation des résiliations de contrats.
Une architecture soutenue par des fonds de mutualisation
Le projet de loi prévoit la création d’un fonds de mutualisation alimenté par les surprimes. Ce fonds aura pour objectif d’indemniser les sinistres liés aux violences urbaines. Toutefois, le succès de ce mécanisme dépendra de l’avis de la Commission européenne et des règles touches aux aides d’État, ce qui retarde la mise en place de la garantie.
| Objectif du fonds | Sources de financement | Limite d’indemnisation |
|---|---|---|
| Indemniser les sinistres émeutes | Surprimes versées par les assurés | Capacité financière du fonds |
Une perspective juridique et politique complexe
La définition légale des violences urbaines devient essentielle pour le bon fonctionnement de ce dispositif. Les actes considérés comme des émeutes devront être examinés cas par cas par une commission désignée afin d’éviter toute ambiguïté.
Les exclusions du champ de la garantie
Certains événements, comme les attentats terroristes et les actes de guerre, continueront de relever d’autres dispositifs assurantiels. Cette exclusion vise à renforcer la spécificité du cadre historique des sinistres émeutes.
- Exclusions très clairement identifiées.
- Actes de guerre non couverts.
- Protection limitée face aux risques terroristes.
Le cas de la Nouvelle-Calédonie
Le texte contient une clause permettant d’allouer jusqu’à un tiers du fonds aux sinistres survenus en Nouvelle-Calédonie, une attention particulière suite aux événements de 2024. Cela démontre l’effort de l’État à répondre aux problèmes d’assurer certains risques à un niveau local.
La garantie émeutes, par son retour sur le devant de la scène, n’est pas qu’une simple réponse à une crise d’assurabilité. Elle pose également des questions fondamentales sur le partage des responsabilités entre le public et le secteur privé, sujet qui promet d’alimenter les débats parlementaires à venir.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Marie Lefèvre
Conseillère assurance copropriété depuis 12 ans, diplômée ENASS, experte syndics et assemblées générales copropriétaires.
Articles similaires

Le coût moyen de l'assurance habitation atteint 2 470 $ par an : découvrez le classement de votre état
En 2025, le coût de l’assurance habitation s’établit à une moyenne nationale de 2 470 $ par an, marquant une...

Une seule déclaration de sinistre habitation pourrait entraîner une augmentation de 20 % de votre prime, selon un rapport
Le domaine de l’assurance habitation est souvent soumis à des imprévus, notamment en cas de sinistre. Un récent rapport a...

Tempête Benjamin : Les clés pour optimiser votre indemnisation auprès de votre assurance habitation
Au cours de la journée du 23 octobre, la tempête Benjamin a causé des dommages considérables dans plusieurs régions de...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
Assurance : plus d’une affaire sur deux résolue grâce à l’intervention du médiateur
Médiation de l’assurance : un recours en forte hausse En 2025, le médiateur de l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Marie Lefèvre
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
L’art mural : astuces pour sublimer vos murs
résumé Dans cet article, je vous emmène au cœur de l’art mural pour transformer vos…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches