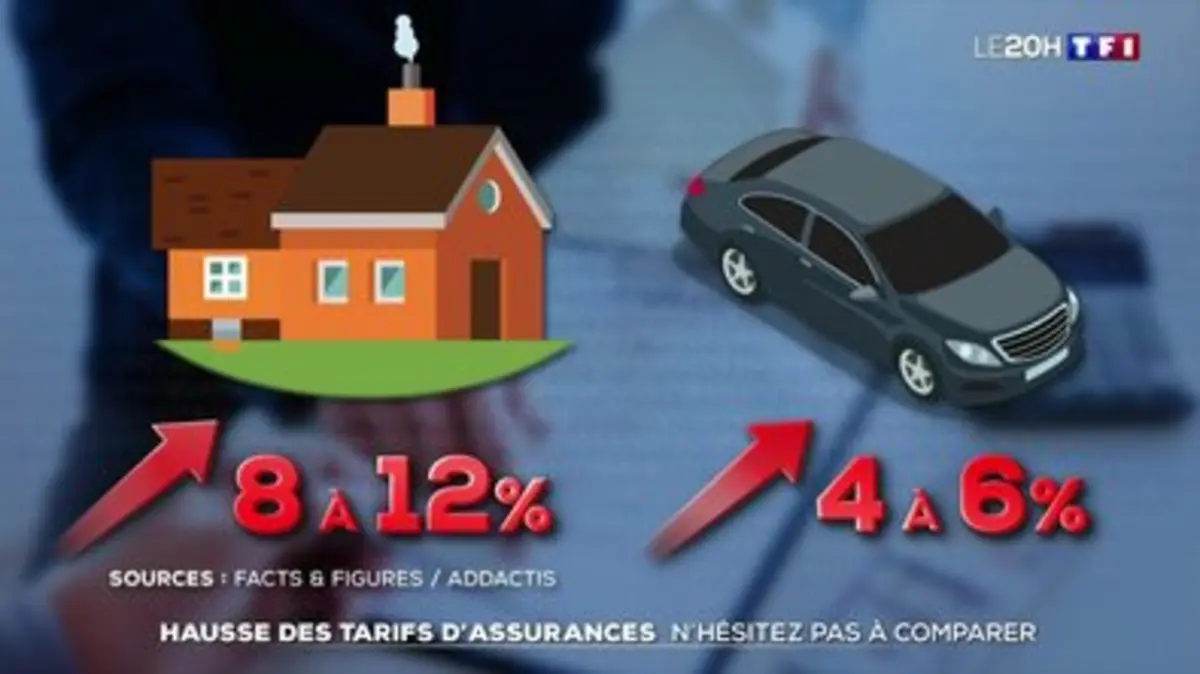
Assurance habitation : une augmentation de 8% anticipée pour 2026
Les prévisions récentes des experts du secteur de l’assurance laissent entrevoir une augmentation tarifaire significative pour les contrats d’assurance habitation. Selon le cabinet Addactis, les cotisations des multirisques habitation (MRH) devraient s’envoler de 7,5 % à 8 % d’ici 2026. Cette situation fait suite à une hausse cumulative de 30 % sur trois ans, mettant à mal le budget des ménages, surtout dans un contexte où l’inflation dépasse largement la progression des salaires.
Évolution des prix des primes d’assurance habitation
Pour mieux appréhender cet accroissement des tarifs d’assurance, il convient de contextualiser l’impact financier sur les ménages. Un foyer ayant contracté une prime d’assurance à 200 euros en 2023 pourrait faire face à un coût de 260 euros en 2026.
| Année | Tarif (en euros) | Augmentation cumulative (%) |
|---|---|---|
| 2023 | 200 | – |
| 2024 | 215 | 7,5% |
| 2025 | 230 | 15% |
| 2026 | 260 | 30% |
Facteurs expliquant la flambée des coûts d’assurance habitation
Plusieurs éléments clés contribuent à cette >flambée des tarifs :
- Risques habitation : Les catastrophes naturelles, telles que les inondations, tempêtes et sécheresses, sont en constante augmentation, entraînant des indemnisations plus élevées.
- Coût des réparations : La hausse des prix des matériaux et le tarif accru des artisans augmentent les coûts de réparation.
- Changements dans le marché immobilier : La valorisation des biens impacte directement les primes des contrats d’assurance.
- Durcissement des tarifs de réassurance : Les assureurs doivent faire face à des coûts répercutés sur les clients finaux.
Stratégies pour atténuer l’impact financier
Pour les assurés, plusieurs options s’offrent afin de protéger leur logement des hausses à venir.
| Stratégie | Description |
|---|---|
| Comparer les offres | Évaluer les prix entre différents assureurs pourrait entraîner des économies significatives, parfois jusqu’à 40% pour des garanties similaires. |
| Adapter son contrat | Éviter de payer pour des options inutiles selon ses besoins spécifiques, par exemple, une garantie inondation sur un étage élevé. |
| Augmenter sa franchise | Cette démarche peut permettre de réduire la prime annuelle. |
| Regroupement des contrats | Mutualiser l’assurance habitation avec d’autres produits (auto, santé) auprès d’un même assureur peut offrir des remises. |
Le rôle de l’État dans la régulation des prix
À la différence de l’assurance automobile, où existe une réglementation publique, l’assurance habitation navigue dans un cadre moins protecteur. Les associations de consommateurs soulèvent le besoin d’une meilleure régulation pour freiner les hausses incessantes des tarifs.
Les perspectives demeurent préoccupantes pour 2027, posant des enjeux de budget pour de nombreux ménages. La multiplication des catastrophes naturelles liée au changement climatique affecte inéluctablement chaque prime d’assurance pour l’habitation.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Marie Lefèvre
Conseillère assurance copropriété depuis 12 ans, diplômée ENASS, experte syndics et assemblées générales copropriétaires.
Articles similaires
Assurance habitation : des hausses jusqu'à 15 % en 2024, découvrez les 4 régions les plus impactées
Les augmentations des tarifs d’assurance habitation en 2024 sont marquées par des hausses notables, atteignant jusqu’à 15 % dans certaines...

Tempête Nils : un chêne géant déraciné en attente de débardage
Le passage de la tempête Nils le 13 février a entraîné des dégâts considérables, dont la déracinement d’un chêne géant...
Assurances : la surprime « émeute » pourrait faire grimper la facture des ménages
La mise en place d’une surprime pour les contrats d’assurances pourrait bouleverser les budgets des ménages. Alors que le gouvernement...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
Assurance : plus d’une affaire sur deux résolue grâce à l’intervention du médiateur
Médiation de l’assurance : un recours en forte hausse En 2025, le médiateur de l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Marie Lefèvre
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
L’art mural : astuces pour sublimer vos murs
résumé Dans cet article, je vous emmène au cœur de l’art mural pour transformer vos…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches