
Tout ce qu’il faut savoir sur votre contrat d’assurance habitation : un guide explicatif des nuances et des aspects essentiels
Les assurances habitation sont devenues indispensables pour protéger votre logement et vos biens. Dans un contexte où les prix des primes sont en hausse et les risques de sinistres plus fréquents, comprendre les spécificités qui entourent ces contrats est crucial. Entre les différentes offres, les obligations légales et les choix stratégiques à opérer, ce guide est conçu pour vous fournir toutes les informations nécessaires pour naviguer dans l’univers de l’assurance habitation.
Assurance habitation locataire : Points essentiels à connaître
Pour un locataire, l’assurance habitation n’est pas seulement une option, c’est une nécessité. En effet, elle couvre votre responsabilité en cas de dommages causés à votre logement ou à ceux des voisins. Voici les aspects clés à considérer :
- Couverture des sinistres : Incendies, dégâts des eaux, vol et responsabilité civile.
- Obligations légales : Selon la loi, les locataires doivent souscrire une assurance pour couvrir les dommages causés à des tiers.
- Choix de l’assureur : Comparez les offres de différents assureurs comme MAIF, AXA, et GMF, parmi d’autres.
Choisir le bon contrat d’assurance habitation
Lorsque vous choisissez un contrat, plusieurs critères doivent être pris en compte :
- Types de garanties : Assurez-vous que les garanties proposées correspondent à vos besoins spécifiques.
- Franchise et primes : Comparez les montants de franchise et les primes annuelles des différents contrats disponibles.
- Réputation de l’assureur : Fiez-vous aux retours d’expériences d’autres clients sur des acteurs comme Allianz, MACIF ou Matmut.
Évolution des tarifs des assurances habitation en 2025
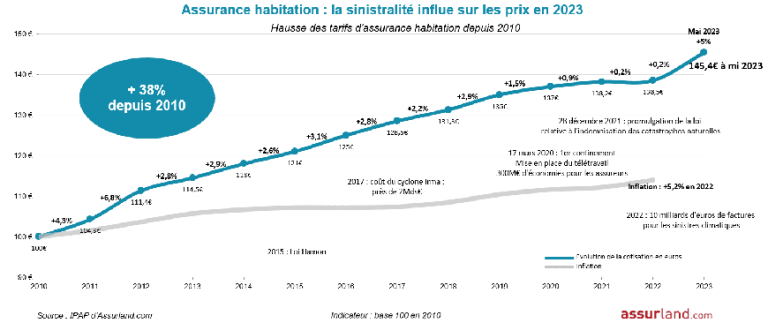
Les tarifs de l’assurance multirisque habitation (MRH) ont connu une forte hausse ces dernières années. Entre 2024 et 2025, les tarifs ont augmenté de 5 à 10 %, avec des pics de 15 % pour certaines maisons anciennes. Cette tendance est inévitablement liée à l’augmentation de la fréquence des catastrophes naturelles et à des coûts plus élevés pour les assureurs. Il est donc conseillé de réévaluer votre contrat tous les deux ans.
| Type de logement | Augmentation des primes 2025 | % de hausse dans certaines régions |
|---|---|---|
| Appartement | 5 – 10 % | 10 % |
| Maison ancienne | 10 – 15 % | 15 % |
Cela souligne l’importance d’être proactif dans la gestion de votre assurance. Les assureurs, comme Generali ou Groupama, n’offrent souvent pas de prime à la fidélité, ce qui signifie qu’il est essentiel de comparer régulièrement les offres sur le marché.
Les meilleures stratégies pour réduire votre prime d’assurance
Pour alléger le coût de votre assurance habitation tout en maintenant une couverture adéquate, plusieurs stratégies peuvent être envisagées :
- Comparer les assurances : Utilisez des comparateurs en ligne pour évaluer les différentes offres.
- Regrouper vos contrats : Certaines compagnies comme MMA ou Crédit Agricole Assurances proposent des réductions si vous regroupez plusieurs assurances.
- Améliorer la sécurité de votre logement : Installer des systèmes de sécurité peut réduire vos primes.
Processus de souscription et résiliation des contrats d’assurance habitation
Souscrire une assurance habitation requiert de suivre une procédure précise. Avant de choisir, il est essentiel de comprendre les étapes clés :
- Évaluation de vos besoins : Identifiez les biens à assurer et les risques associés.
- Recherche de contrats adaptés : Analysez l’offre des assureurs tels que Allianz, AXA et MMAssurances.
- Démarches de résiliation : Familiarisez-vous avec les conditions de résiliation, qui peuvent varier selon les assureurs.
Conséquences d’une mauvaise assurance habitation
Ne pas choisir le bon contrat d’assurance peut mener à des conséquences fâcheuses. Voici quelques exemples :
- Inadéquation de la couverture : Vous pourriez vous retrouver sous-assuré en cas de sinistre majeur.
- Augmentation des litiges : Une mauvaise gestion de la part de l’assureur peut entraîner des problèmes de remboursement.
- Gestion des sinistres : Ne pas comprendre vos droits peut compliquer la déclaration d’un sinistre.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Marie Lefèvre
Conseillère assurance copropriété depuis 12 ans, diplômée ENASS, experte syndics et assemblées générales copropriétaires.
Articles similaires
Assurance : les députés envisagent une augmentation des tarifs pour assurer la pérennité du régime
Dans le cadre des récentes discussions à l’Assemblée nationale, une proposition de loi a été adoptée, visant à ajuster les...
Quelle tendance pour le coût des assurances habitation : va-t-on assister à une hausse des tarifs ?
Évolution des tarifs des assurances habitation : une tendance à la hausse Le marché des assurances habitation est en pleine...
L'indispensable de tous les logements : son coût s'envole en 2026, avec des hausses marquées dans certaines régions françaises
Le coût des assurances habitation ne cesse d’augmenter, entraînant des inquiétudes pour les Français. En tant qu’éléments indispensables du marché...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
Assurance : plus d’une affaire sur deux résolue grâce à l’intervention du médiateur
Médiation de l’assurance : un recours en forte hausse En 2025, le médiateur de l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Marie Lefèvre
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
L’art mural : astuces pour sublimer vos murs
résumé Dans cet article, je vous emmène au cœur de l’art mural pour transformer vos…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches