Crise dans l’assurance habitation : vers une inassurabilité de certains biens ?
Crise et inassurabilité : les défis du secteur de l’assurance habitation
Le secteur de l’assurance habitation fait face à une crise amplifiée par des enjeux économiques et écologiques. Dans un contexte où les primes d’assurance ont connu une hausse d’environ 13 % depuis 2020, de plus en plus de Français renoncent à souscrire une assurance multirisque habitation. Cette situation touche particulièrement les ménages aux revenus modestes, qui peinent à faire face à la flambée des tarifs rendue nécessaire par l’augmentation des risques assurables.
Les conséquences pour les ménages fragiles
En 2025, environ 1,7 million de Français étaient sans protection, représentant 2,5 % des occupants de résidences principales. L’inflation des tarifs constitue le principal facteur de ce renoncement à s’assurer. Les sinistres liés aux catastrophes naturelles, tels que les inondations et les tempêtes, sont devenus de plus en plus fréquents, tandis que la réglementation sur la sécurité s’est durcie. En conséquence, les assureurs doivent naviguer entre la nécessité de couvrir ces risques et celle de proposer une offre compétitive.
Mesures d’aide pour les ménages vulnérables
Pour pallier cette situation, certaines municipalités, comme Paris ou Lille, ont instauré des systèmes d’assurance à tarif réduit, favorisant ainsi l’accès à la protection des biens pour les populations les plus vulnérables. Ces initiatives visent à atténuer les effets d’une crise qui menace la sécurité financière des ménages les plus exposés.
Impact sur les collectivités : des disparités régionales à l’émergence de l’inassurabilité
Les communes subissent également les conséquences des risques climatiques. En 2024, ces événements ont coûté plus de 5 milliards d’euros aux assureurs, contre une moyenne annuelle de 1,5 milliard de 1982 à 1989. Les primes d’assurance pour les collectivités ont changé de manière drastique, doublant en l’espace de trois ans, tandis que certaines municipalités, face à l’augmentation des sinistres, risquent de devenir inassurables.
Les régions les plus touchées
Les différences régionale sont frappantes : la région PACA, fortement exposée aux risques de sécheresse et de tempêtes, enregistre des primes d’assurance pouvant atteindre 254 €, contre seulement 175 € en Bretagne. Cette inégalité face aux risques climatiques affecte non seulement les particuliers, mais également les collectivités qui se voient contraintes d’augmenter leurs budgets pour faire face à ces nouvelles réalités.
Propositions de solutions pour les collectivités
Pour résoudre cette crise, la SCET encourage la mise en place de systèmes d’auto-assurance permettant aux collectivités de se constituer une réserve financière pour les sinistres futurs. Le gouvernement a également mis en place une cellule d’accompagnement pour soutenir les municipalités en difficulté face à la montée des biens immobiliers à risque.
| Zone géographique | Coût des primes d’assurance | Fréquence des sinistres |
|---|---|---|
| PACA | 254 € | Élevée |
| Bretagne | 175 € | Faible |
| Île-de-France | 240 € | Moyenne |
Les conséquences à long terme de cette crise pour le marché de l’assurance
La montée des sinistres impacte directement le marché de l’assurance, avec une rentabilité de plus en plus fragile. Si la situation actuelle ne s’améliore pas, les assureurs pourraient être contraints de durcir leurs garanties, ce qui entraînerait une diminution de la couverture pour de nombreux biens immobiliers.
Un avenir incertain pour la protection des biens
Le risque d’inassurabilité pourrait toucher un nombre croissant de biens immobiliers, rendant la protection des biens de plus en plus précaire pour des territoires déjà vulnérables. Il est impératif d’agir dès maintenant pour préserver un accès équitable à l’assurance, condition essentielle pour sécuriser l’avenir des ménages français.
| Éléments clés | Impacts prévisibles |
|---|---|
| Flambée des primes | Diminution des souscriptions |
| Fréquence accrue des sinistres | Difficultés financières pour les ménages |
| Réglementations renforcées | Pertes de garanties |
Il est essentiel de comprendre comment cette crise dans l’assurance habitation redéfinit le paysage immobilier tout en posant des questions cruciales sur l’avenir de la protection des biens en France. Pour aller plus loin sur les enjeux actuels, vous pouvez consulter des articles sur l’assurance habitation en danger ou sur les tarifs de l’assurance habitation en 2026.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Marie Lefèvre
Conseillère assurance copropriété depuis 12 ans, diplômée ENASS, experte syndics et assemblées générales copropriétaires.
Articles similaires
Assurance habitation et enfants en 2026 : comment choisir le montant idéal de garantie ?
Avoir des enfants modifie considérablement les besoins en matière d’assurance habitation. En 2026, il est essentiel de bien comprendre comment...
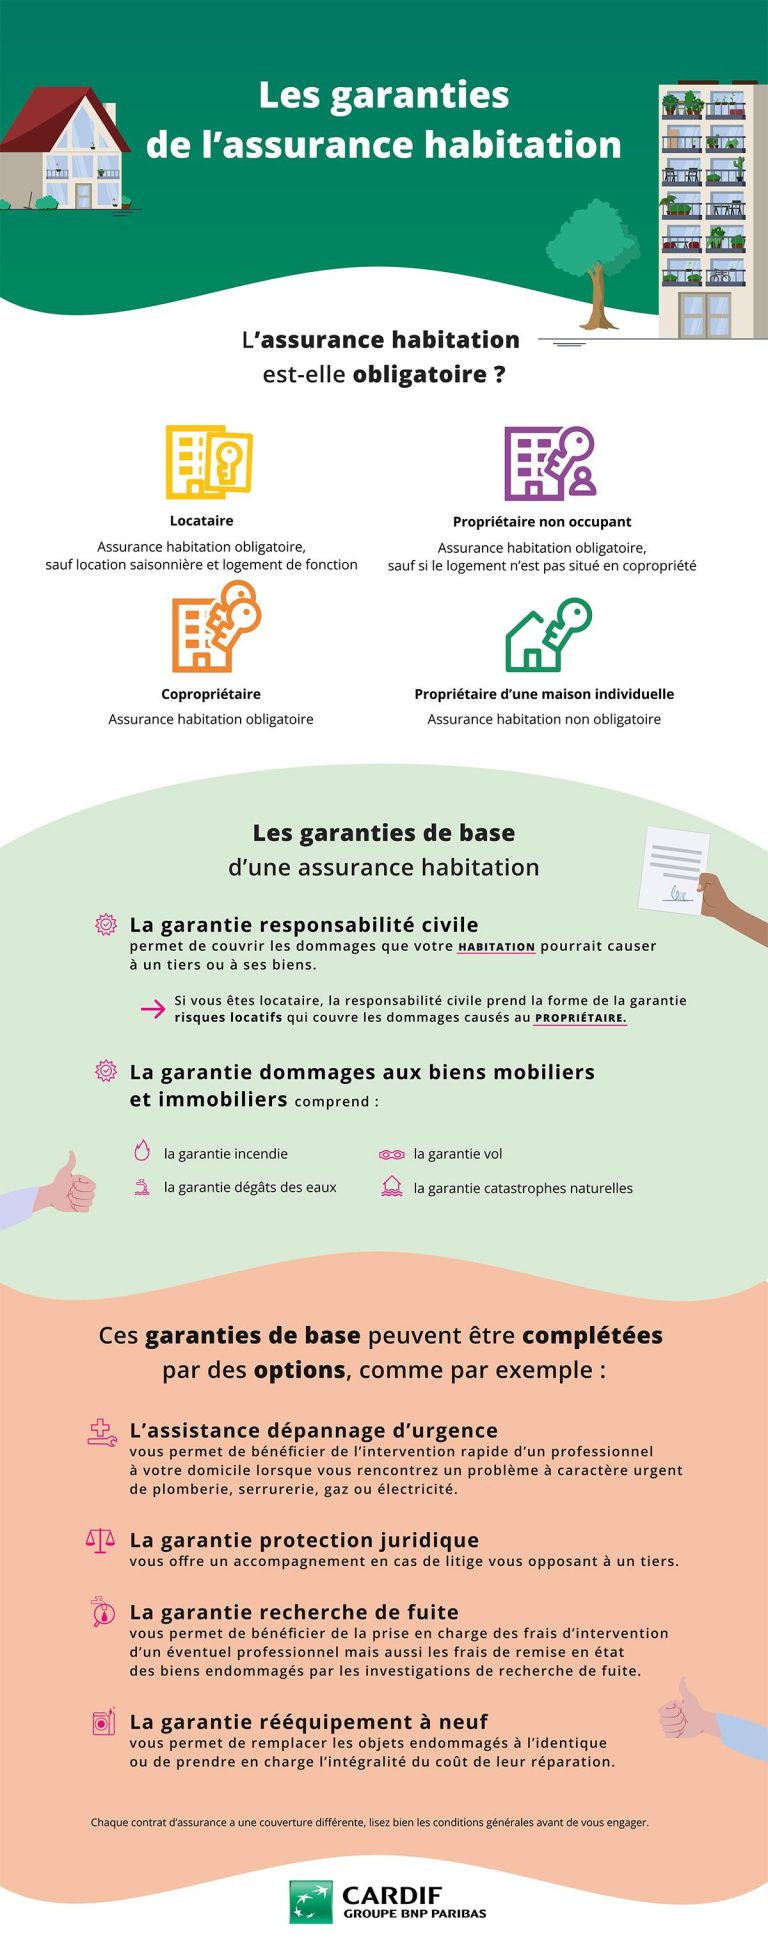
Assurance habitation : comprendre son obligation et bien la sélectionner
Assurance habitation : comprendre les obligations légales en France L’assurance habitation est un élément crucial pour la protection de votre...
Tracteur tondeuse : Que prévoit la loi sur son assurance ?
Comprendre l’assurance pour un tracteur tondeuse La législation française impose des exigences strictes concernant l’ assurance des tracteurs tondeuses. Ces...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
Assurance : plus d’une affaire sur deux résolue grâce à l’intervention du médiateur
Médiation de l’assurance : un recours en forte hausse En 2025, le médiateur de l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Marie Lefèvre
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
L’art mural : astuces pour sublimer vos murs
résumé Dans cet article, je vous emmène au cœur de l’art mural pour transformer vos…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches