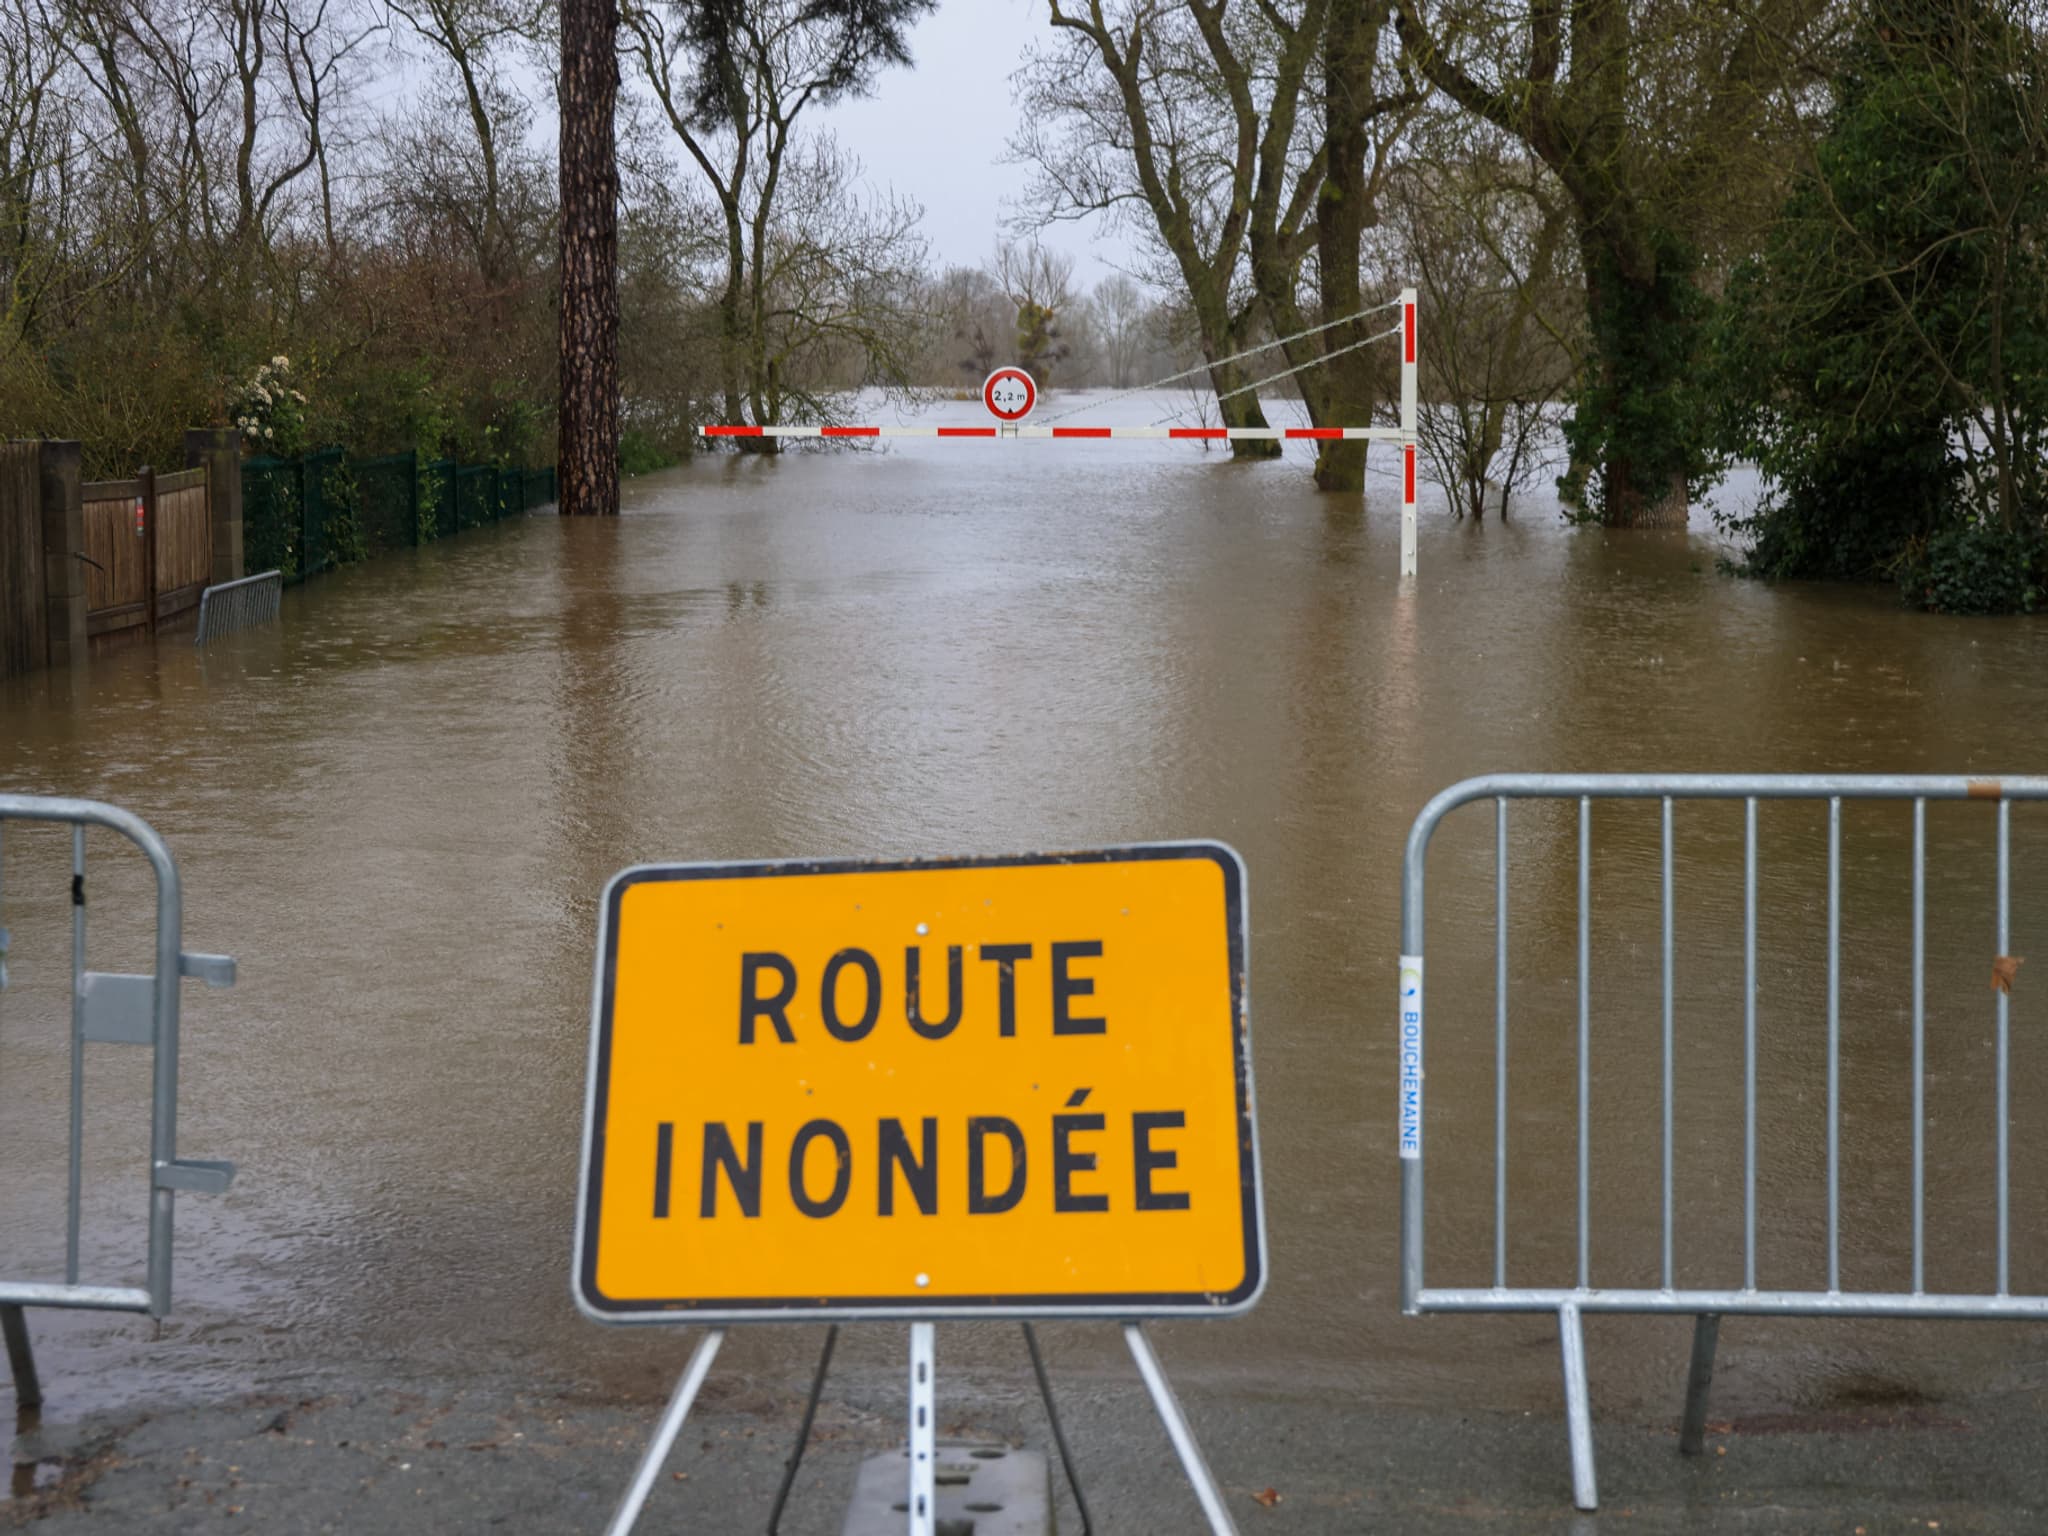
Mettre fin à l’indemnisation publique de catastrophes : un acte jugé lâche par l’État
La remise en question de l’indemnisation publique des catastrophes naturelles
Le système d’indemnisation publique des catastrophes naturelles, établi en 1982, est aujourd’hui au cœur d’un intense débat. Un rapport de la Cour des comptes, publié le 24 avril 2026, alerte sur la soutenabilité financière de ce régime, soulignant l’augmentation significative des coûts liés aux catastrophes climatiques. En effet, cette situation est exacerbée par le réchauffement climatique, qui multiplie les évènements extrêmes.
Les enjeux économiques et sociaux de l’indemnisation
Le régime d’indemnisation, financé par une surprime sur les contrats d’assurance habitation, face à des risques de plus en plus fréquents, est remis en cause. Les dommages causés par la sécheresse, par exemple, ont atteint en moyenne 1,35 milliard d’euros par an, soit presque le double de ce qui était enregistré auparavant.
Le maire de Saintes, Bruno Drapron, a exprimé ses craintes concernant le passage à une couverture par des assurances privées, accentuant les inégalités économiques entre les résidents. Pour lui, cela pourrait entraîner une hausse des tarifs, rendant l’accès à l’assurance particulièrement difficile pour les ménages à revenus modestes, ce qui serait perçu comme une lâcheté de l’État.
Les recommandations de la Cour des comptes
Dans son rapport, la Cour des comptes recommande une refonte du système de l’indemnisation des catastrophes naturelles. Voici les principaux axes suggérés :
- Ne plus qualifier certains événements climatiques de catastrophes naturelles, limitant ainsi la portée de l’aide publique.
- Renforcer la justice sociale en s’assurant que les populations les plus vulnérables ne soient pas abandonnées.
- Améliorer la prévention des risques en aidant les territoires à s’adapter aux nouvelles réalités climatiques.
Une solidarité à repenser
Le régime actuel, fort demandé, fait face à la nécessité d’évoluer en tenant compte des nouveaux modèles climatiques. L’augmentation du nombre d’inondations et de sécheresses pose la question de la responsabilité de l’État face à l’incapacité d’une indemnisation qui ne représenterait plus une aide véritable.
Il est indispensable de trouver un équilibre entre financement public et initiatives privées pour garantir une solidarité qui ne laisse personne de côté. Le débat est relancé quant à l’avenir du système d’indemnisation, et des solutions concertées doivent être envisagées pour éviter une fracture sociale croissante.
Les conséquences de l’absence de réforme
Si les recommandations de la Cour des comptes ne sont pas suivies, plusieurs conséquences sont à envisager :
| Conséquences | Description |
|---|---|
| Augmentation des coûts | Les assurances privées pourraient augmenter leurs tarifs, rendant la couverture inabordable pour certaines populations. |
| Surcharges de la solidarité nationale | Les territoires sinistrés pourraient se retrouver sans aide, accentuant les inégalités économiques. |
| Fragilisation du tissu social | La séparation entre les territoires couverts et non couverts par l’assurance pourrait générer des tensions sociales. |
Des alternatives à considérer
Pour répondre à ces défis, il est crucial de diversifier les solutions d’indemnisation et de renforcer la coopération entre le secteur public et le secteur privé. Parmi les pistes possibles, l’instauration d’un fonds de catastrophe alimenté par des acteurs privés pourrait être envisagée. Cela permettrait d’assurer une couverture adéquate tout en devant moins dépendant des finances publiques.
Finalement, le débat autour de l’indemnisation des catastrophes naturelles soulève des questions fondamentales sur les principes de solidarité, de responsabilité et de justice sociale au sein de notre société, un enjeu qui nécessitera l’implication de tous les acteurs concernés.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Marie Lefèvre
Conseillère assurance copropriété depuis 12 ans, diplômée ENASS, experte syndics et assemblées générales copropriétaires.
Articles similaires
Plus de la moitié des seniors envisagent de vendre une partie de leur patrimoine pour financer leur avenir
Une évolution des pratiques patrimoniales chez les seniors Plus de la moitié des seniors envisagent de vendre une partie de...
Assurance auto et habitation : êtes-vous vraiment protégé pour profiter sereinement de vos vacances ?
Les vacances approchent, et avec elles, le besoin de se sentir en sécurité tout en profitant de moments de détente....
Assurance habitation : décryptage des véritables coûts à votre charge
En 2025, le marché de l’ assurance habitation se complexifie, confronté à des enjeux financiers sans précédent. Entre les charges...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
Assurance : plus d’une affaire sur deux résolue grâce à l’intervention du médiateur
Médiation de l’assurance : un recours en forte hausse En 2025, le médiateur de l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Marie Lefèvre
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
L’art mural : astuces pour sublimer vos murs
résumé Dans cet article, je vous emmène au cœur de l’art mural pour transformer vos…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches