Inondations et crues : quel impact sur le coût de votre assurance habitation ?
Inondations et crues : un impact croissant sur les coûts d’assurance habitation
Les événements climatiques extrêmes, tels que les inondations et les crues, influencent de plus en plus le domaine des assurances habitation. En France, les épisodes de fortes pluies et les tempêtes se multiplient, se traduisant par des dommages matériels importants et des coûts d’indemnisation en forte augmentation. Cette réalité soulève de nombreuses préoccupations quant à l’évolution des primes d’assurance et des conditions d’indemnisation.
Les répercussions des inondations sur les primes d’assurance habitation
Les tempêtes récurrentes et les inondations touchent plusieurs départements français, entraînant des dépenses considérables pour les assureurs. En 2026, le coût global des sinistres liés aux risques naturels pourrait atteindre plusieurs milliards d’euros. Selon les premières estimations, les indemnisations pourraient se chiffrer entre 2,5 et 3 milliards d’euros.
Les compagnies d’assurance sont donc contraintes d’ajuster leurs tarifs, ce qui pourrait résulter en une hausse des coût des assurances. En effet, après des événements tels que la tempête Nils, près de 300 communes ont été déclarées en état de catastrophe naturelle. Cette situation incite les assureurs à revoir leurs modèles de couverture et à anticiper les futurs sinistres.
Préventions et stratégies face aux risques croissants
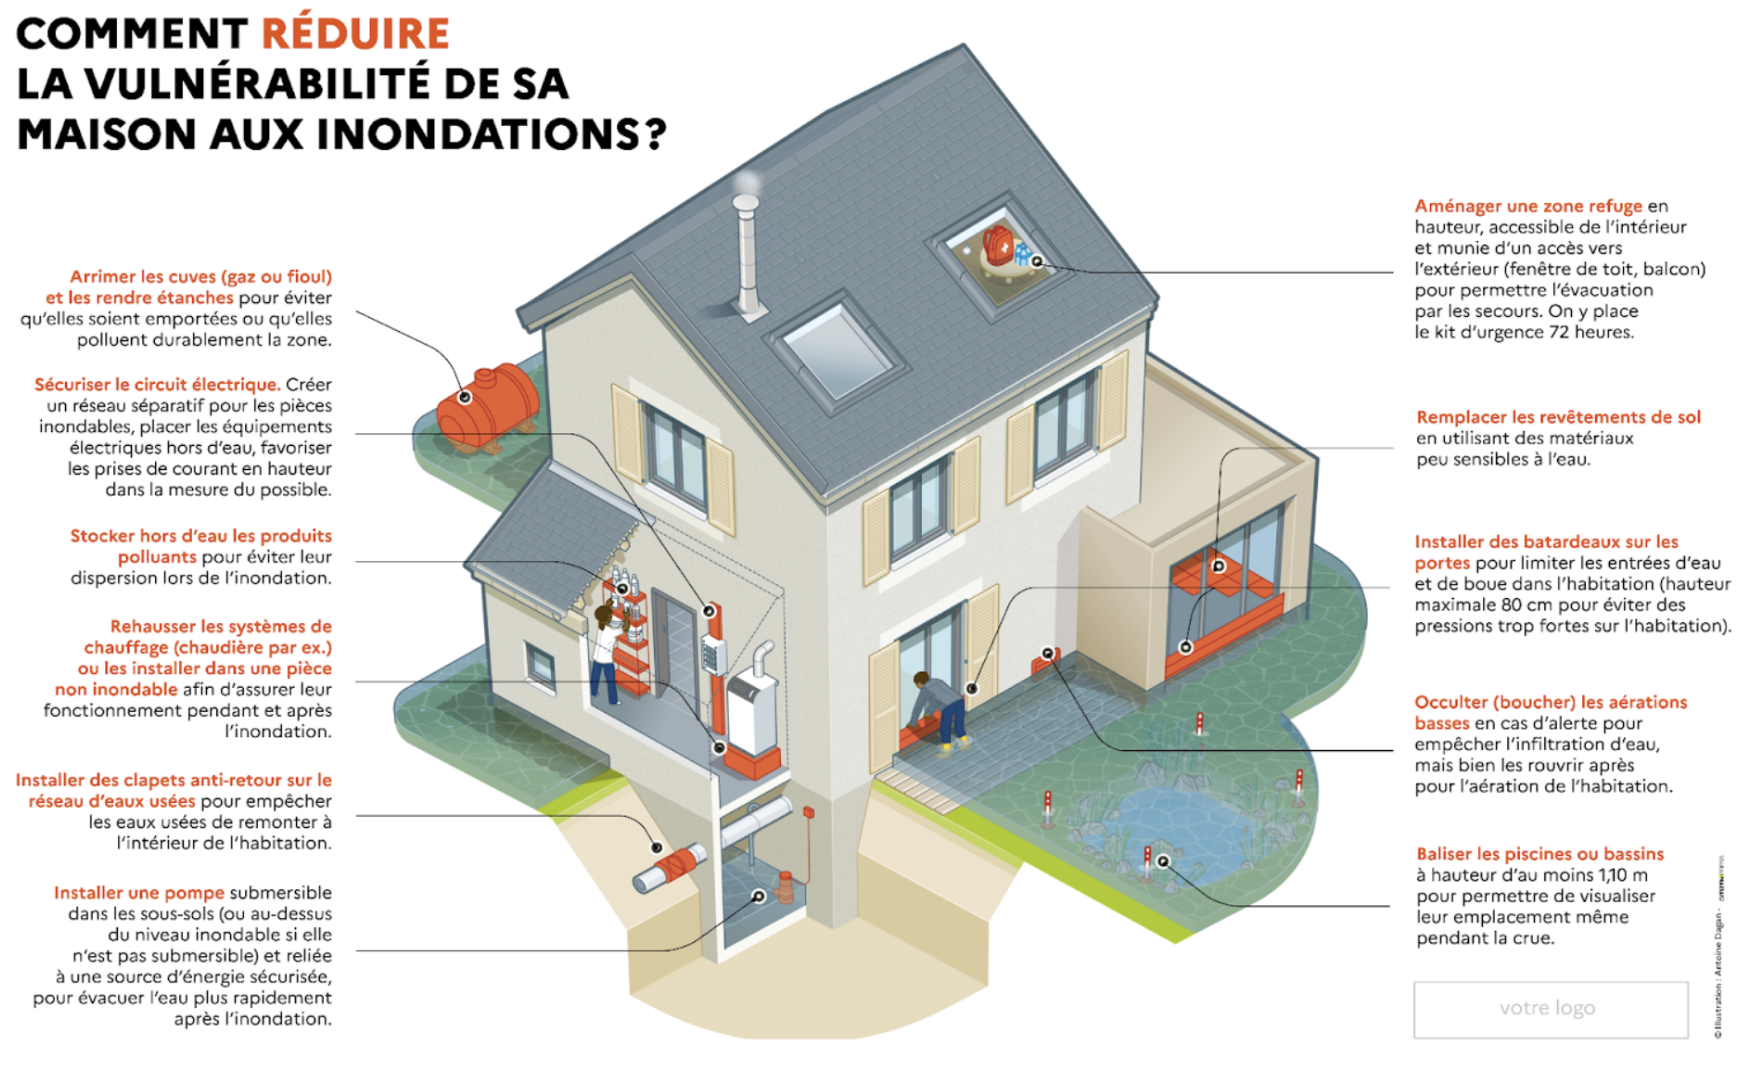
Face à cette montée des dégâts, la prévention joue un rôle crucial. Les assureurs encouragent les propriétaires à adopter des mesures proactives pour minimiser les dégâts causés par les inondations :
- Évaluer et renforcer la sécurité des bâtiments.
- Investir dans des systèmes de drainage efficaces.
- Promouvoir la construction de maisons adaptées aux risques d’inondation.
Ces initiatives permettent non seulement de protéger les biens, mais également de réduire les coûts pour les assureurs, entraînant ainsi potentiellement une stabilité des primes d’assurance dans le futur.
La gestion des sinistres : un enjeu essentiel
La gestion des sinistres est un autre aspect fondamental pour les compagnies d’assurance. Une réponse rapide et efficace aux demandes d’indemnisation peut faire la différence, tant pour les assurés que pour les assureurs. Les acteurs du secteur s’efforcent de développer des systèmes d’évaluation des dommages plus rapides, ainsi que des structures de soutien adaptées pour accompagner les sinistrés.
| Type de Sinistre | Coût Moyen d’Indemnisation | Fréquence d’Occurrence |
|---|---|---|
| Inondation | 15 000 € | 2-3 par an |
| Crue | 20 000 € | 1-2 par an |
| Dégâts des eaux | 5 000 € | 5-6 par an |
Dans ce contexte, il est essentiel que les assurés soient bien informés de leurs droits et des procédures d’indemnisation, notamment en cas de sinistre lié à des crues ou des inondations.
Anticiper l’avenir : l’évolution des tarifs d’assurance
Avec l’augmentation continue des dégâts liés aux catastrophes naturelles, les experts s’accordent à dire que les tarifs d’assurance habitation vont inévitablement continuer de grimper. Selon une étude, d’ici 2050, la majorité des propriétaires pourraient faire face à une majoration significative de leurs primes, dépassant possiblement 50 % des coûts actuels.
Les changements climatiques et l’augmentation de la fréquence et de l’intensité des phénomènes de risques naturels obligent les acteurs du marché à se réinventer. La solidarité nationale, qui a longtemps servi de fondement au système d’assurance en France, est maintenant mise à mal par la lutte contre des événements de plus en plus fréquents et coûteux.
Pour plus d’informations sur les tendances du marché de l’assurance habitation, consultez les derniers rapports sur les tarifs.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Marie Lefèvre
Conseillère assurance copropriété depuis 12 ans, diplômée ENASS, experte syndics et assemblées générales copropriétaires.
Articles similaires
Assurance habitation : Les garanties essentielles à connaître et les astuces malignes pour réduire vos coûts
Assurance habitation : 7 garanties essentielles à connaître L’assurance habitation est cruciale pour protéger votre domicile et vos biens. En...

Le coût de l'assurance habitation à Nice surpasse celui de Paris
Les tarifications relatives à l’assurance habitation varient considérablement selon les villes, impactant directement les choix des ménages lors de leur...
Catastrophes naturelles : Guide complet pour obtenir une indemnisation optimale - délais, démarches et astuces pratiques
Les catastrophes naturelles peuvent engendrer des conséquences dévastatrices pour les particuliers, les entreprises et les collectivités. Pour surmonter ces épreuves,...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
Assurance : plus d’une affaire sur deux résolue grâce à l’intervention du médiateur
Médiation de l’assurance : un recours en forte hausse En 2025, le médiateur de l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Marie Lefèvre
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
L’art mural : astuces pour sublimer vos murs
résumé Dans cet article, je vous emmène au cœur de l’art mural pour transformer vos…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches