Inondations : Qui assumera les coûts ? Pourquoi votre assurance habitation coûtera plus cher d’ici 2050
Les inondations se multiplient en France, mettant à mal le système d’assurance habitation traditionnel. Avec l’augmentation des risques climatiques, le coût des sinistres explose. Dans ce contexte, la question de la répercussion des coûts d’indemnisation sur les assurés se pose. L’évolution des politiques d’assurance devient impérative pour faire face à un avenir incertain.
État des lieux des inondations en France
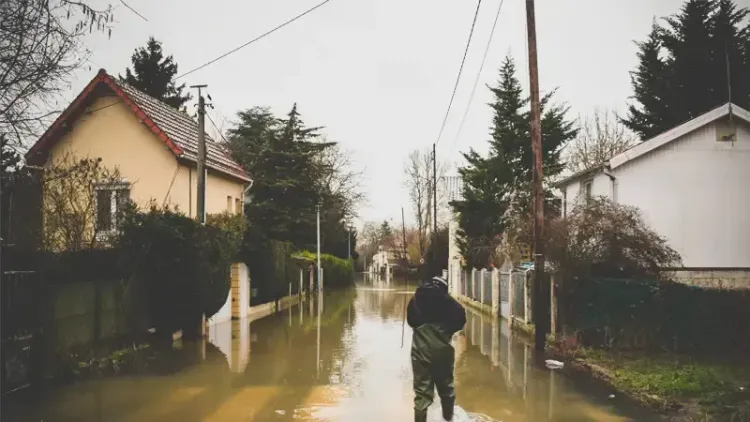
Le Sud-Ouest de la France traverse actuellement une période de crues répétées, illustrant l’intensification des événements climatiques extrêmes. Les débordements constatés dans le Pas-de-Calais à l’hiver 2023-2024 marquent une évolution alarmante des dégâts matériels. Ces inondations, devenues quasi structurelles, soulèvent des questions sur la solvabilité du système d’assurance actuel.
Une responsabilité financière grandissante
Face à cette situation, la solidarité nationale qui caractérise le régime des Catastrophes Naturelles (CatNat) est remise en question. Ce dispositif, instauré en 1982, repose sur des principes de mutualisation des risques. Chaque assuré, peu importe sa localisation, supporte une surprime sur son contrat d’habitation. Cela permet de maintenir la couverture dans des zones autrement désertées par le marché privé.
| Année | Coût des indemnisations (en millions d’euros) |
|---|---|
| 1982-2023 | 53,7 |
| 2023 | 1,3 |
| 2024 | 1,7 |
Malgré cette volonté de solidarité, la hausse des tarifs est déjà palpable. Selon l’Autorité de contrôle prudentiel et de résolution (ACPR), les primes d’assurances pourraient connaître un doublement d’ici 2050, poussées par l’augmentation inéluctable des coûts liés aux aléas climatiques. Pour examiner cette tendance, Ouest-France a déjà noté en 2024 que le principal levier d’ajustement pour les assureurs est la hausse des primes.
Indemnisation des sinistres : quel avenir ?
Chaque année, les indemnisations liées aux inondations montrent une tendance à la hausse. Les derniers événements climatiques ont entraîné des coûts faramineux, dépassant des milliards d’euros. En effet, entre 1982 et 2024, le coût des catastrophes naturelles s’élève à 53,7 milliards d’euros. Les prévisions indiquent que d’ici 2050, les sinistres liés aux inondations pourraient engendrer des frais cumulés avoisinant 54 milliards d’euros.
Une gestion des sinistres sous pression
Les capacités de gestion des sinistres se heurtent à des défis sans précédent. Un rapport gouvernemental révèle que les dégâts matériels dus à des événements climatiques extrêmes représentent plus de 90 % des coûts totaux d’indemnisation. La nécessité d’adapter le modèle d’assurance est plus que jamais d’actualité.
- Proposition de réformes structurelles pour le régime CatNat.
- Afflux de fonds pour le « Fonds Barnier ».
- Création d’un « score d’exposition » aux risques climatiques.
Les défis d’assurance pour les habitants
Certaines zones, dites « rouges », voient l’accès à l’assurance devenir un véritable défi. Les primes élevées et les conditions d’indemnisation rigoureuses laissent des ménages dans l’impossibilité de se protéger efficacement. Dans ces contextes, l’intervention du Bureau Central de Tarification (BCT) devient cruciale, bien que les tarifs souvent imposés demeurent inaccessibles pour les foyers à faibles revenus.
Impact sur les collectivités locales
Les mairies, face à une montée des coûts d’assurance, se retrouvent également dans des situations précaires. De nombreuses communes subissent des résiliations de contrats d’assurance, ce qui les contraint à se tourner vers l’auto-assurance, un choix risqué qui pourrait affecter directement les finances locales.
| Collectivité | Status de l’assurance |
|---|---|
| Gironde | Augmentation significative |
| Landes | Résiliations brutales |
La situation actuelle représente un véritable casse-tête pour les élus. Face à ces enjeux, il devient essentiel de réévaluer les mécanismes assurantiels pour anticiper les crises futures.
La voie vers une meilleure gestion des inondations et de l’assurance habitation passe inévitablement par une compréhension accrue des défis posés par le changement climatique. Seule une réforme adaptée pourra garantir une couverture efficace tout en préservant une équité entre tous les assurés. L’adaptation au changement est la clé pour minimiser la responsabilité des ménages face aux nouveaux aléas climatiques.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Marie Lefèvre
Conseillère assurance copropriété depuis 12 ans, diplômée ENASS, experte syndics et assemblées générales copropriétaires.
Articles similaires
Assurance habitation en 2026 : hausse des primes, la Bretagne demeure la région la plus avantageuse
Assurance habitation en 2026 : hausse des primes et disparités régionales En 2026, le marché de l’assurance habitation connaît une...
Logement : une flambée inédite des tarifs de l’assurance habitation prévue pour 2025
La situation des tarifs de l’assurance habitation est préoccupante, avec une flambée des tarifs inédite observée en 2025. Les possibilités...
Au Canada, l'explosion des catastrophes climatiques fait flamber les primes d'assurance
Ces dernières années, le Canada a connu une explosion des catastrophes climatiques, dont les conséquences se traduisent par une flambée...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
Assurance : plus d’une affaire sur deux résolue grâce à l’intervention du médiateur
Médiation de l’assurance : un recours en forte hausse En 2025, le médiateur de l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Marie Lefèvre
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
L’art mural : astuces pour sublimer vos murs
résumé Dans cet article, je vous emmène au cœur de l’art mural pour transformer vos…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches