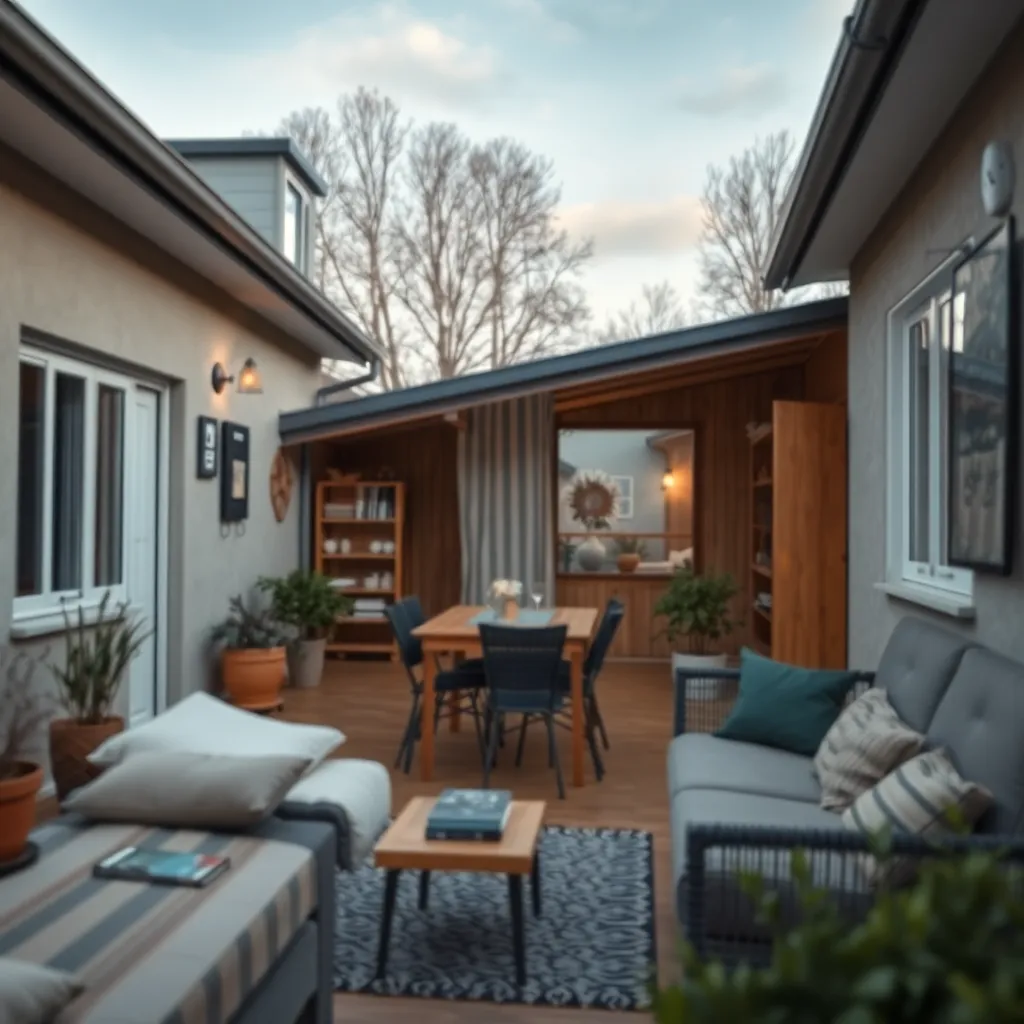
Quelles clauses privilégier pour les locations meublées dans l’assurance habitation
Dans la location meublée, l’assurance habitation n’est pas qu’une formalité; elle peut devenir le levier principal de protection pour le locataire et le bailleur. Le choix des clauses à privilégier n’est pas évident: certaines garanties couvrent les risques locatifs, d’autres protègent le mobilier et la responsabilité civile, et plusieurs exclusions peuvent surprendre. Cet article vous guide pas à pas pour identifier les clauses qui vous évitent des coûts cachés et des tracas juridiques, tout en restant lisibles et concret dans votre quotidien de location meublée. Vous verrez que, loin d’être technique, ce sujet touche directement votre sécurité financière et votre tranquillité. Pour situer le cadre, on explorera d’abord les bases obligatoires, puis les clauses à privilégier côté locataire et côté propriétaire, avant d’aborder les mécanismes de comparaison et de mise en œuvre.
Pour en savoir plus sur les choix disponibles et les garanties adaptées, découvrez nos ressources dédiées et explorez d’autres articles sur Achat immobilier. trouver une couverture adaptée. Par ailleurs, si vous souhaitez élargir votre perspective, parcourez nos autres guides sur cette thématique et comparez les options spécifiques à l’achat immobilier.
Protection minimale et risques locatifs dans le cadre d’une location meublée
Imaginez que votre logement meublé, situé en ville ou en zone rurale, soit touché par un sinistre. La première question est simple: quelles garanties couvrent les dégâts et qui est couvert en cas de défaillance du bailleur ou du locataire ? Le cadre légal distingue les besoins du locataire et ceux du bailleur. Pour le locataire, l’obligation est d’assurer les risques locatifs, c’est-à-dire les dommages susceptibles d’affecter le logement et le mobilier confié par le bailleur. Le bailleur, lui, peut aussi exiger des garanties complémentaires pour se protéger contre les conséquences financières des sinistres.
Concrètement, la protection minimale s’appuie sur des garanties qui couvrent les dommages causés par le feu, l’eau et les explosions, ainsi que la responsabilité civile du locataire vis-à-vis des tiers. Cette base peut suffire pour éviter les poursuites et les frais imprévus, mais elle peut aussi laisser des angles morts si le mobilier est important ou si des risques spécifiques existent. Pour évaluer votre posture, posez-vous ces questions: le logement est-il déjà équipé d’éléments coûteux ou fragiles ? des animaux domestiques ou des activités dangereuses se pratiquent-ils dans le logement ? les assurances proposées couvrent-elles les équipements annexes comme les appareils électroniques et les objets de valeur ?
« La garantie risques locatifs protège contre les sinistres majeurs, mais elle n’assure pas toujours le mobilier ou les équipements personnels du locataire sans option spécifique. » — Guide pratique publié par les autorités et acteurs du secteur.
| Clause | Qui est couvert | Principale limite | Exclusions typiques | Coût relatif |
|---|---|---|---|---|
| Risques locatifs standard | Locataire | Protéger le logement | Défauts d’entretien non signalés | Modéré |
| Multirisques habitation (MRH) | Locataire | Logement et mobilier | Exclusions usuelles (articles non listés) | Plus élevé |
| RC du locataire | Locataire et tiers | Dommages à des tiers | Usage non conforme | Variable |
| RC du bailleur/PNO | Bailleur | Responsabilité vis‑à‑vis des dommages | Omissions contractuelles | Variable |
À ce stade, l’objectif est clair: partir d’un socle de base robuste, puis renforcer avec des clauses qui couvrent précisément les objets et les risques propres à une location meublée. La différence entre une assurance « risques locatifs » et une MRH peut être déterminante selon que vous êtes locataire ou bailleur, et selon la valeur du mobilier livré avec le logement.
Clauses recommandées pour locataires et bailleurs dans une location meublée
Concrètement, quelles clauses privilégier lorsque vous louez ou accueillez un locataire dans un logement meublé ? Voici les axes à prioriser, sans jargon, pour gagner en protection réelle sans surcoût inutile.
- Clause MRH adaptée au mobilier et à la verrière technique: privilégier une garantie qui englobe le mobilier, l’électronique et les objets de valeur éventuellement fournis par le bailleur.
- Couverture « dégât des eaux » et « incendie » avec extension responsabilité civile: assurez-vous que les sinistres touchant les voisins ou les parties communes soient couverts.
- Cas d’usage et exclusions explicités: lire les exclusions liées à l’entretien, à l’usure ou à l’utilisation de certains équipements; cela évite les surprises lors d’un sinistre.
- Option « garantie temporary/stay » pour meublés saisonniers: si le logement est utilisé par des vacanciers ou lors de périodes de location courte durée, prévoir une clause spécifique peut éviter des lacunes.
- Couverture mobilier et personnels: intégrer les objets personnels et les équipements fournis par le locataire s’ils ont une valeur significative.
- Garantie RC du bailleur ou PNO: pour le bailleur, une assurance responsabilité civile adaptée peut compléter la protection du logement et des tiers.
Pour le locataire, la clé est de ne pas se contenter d’une assurance « minimale ». En optant pour une MRH adaptée, vous protégez le logement, le mobilier et vos biens, tout en sécurisant votre responsabilité vis‑à‑vis des tiers. Du côté du bailleur, l’essentiel est de protéger le bien et d’éviter une reprise de charge par le locataire en cas de sinistre majeur.
Des exemples concrets qui parlent
Émilie, locataire d’un appartement meublé en centre‑ville, a choisi une MRH qui inclut le mobilier, l’électronique et les objets de valeur. En cas de dégât des eaux, elle est indemnisée pour le remplacement du canapé, de la télévision et des équipements connectés, sans avoir à avancer des milliers d’euros. Pensez également à la clause « extension meubles et effets personnels » si vous amenez des objets sensibles.
Paul, bailleur d’une petite copropriété, a souscrit une RC spécifique et une assurance PNO. Lors d’un sinistre impliquant un détecteur de fumée défectueux, il a été indemnisé pour les réparations et la remise en état des locaux, sans que les locataires aient à financer les coûts lourds.
Comment évaluer et comparer les offres d’assurance habitation pour location meublée
La comparaison se joue sur plusieurs axes: garanties, exclusions, plafonds, et coût total. Voici une méthodologie simple pour vous aider à trier les propositions sans vous perdre dans le jargon.
- Cartographier les risques: identifiez les objets et équipements fournis qui doivent être couverts en priorité.
- Vérifier les garanties clés: dégât des eaux, incendie, vol, bris de glace, vandalisme, responsabilité civile et extensions mobilier.
- Scruter les exclusions: recherche des limitations liées à l’entretien, à l’usure, ou à certains usages.
- Comparer le coût global: au‑delà de la prime, évaluez les franchises et les plafonds de garantie.
- Tester le service client et le traitement des sinistres: demandez des exemples concrets ou des retours d’expériences.
« Une comparaison franchement éclairante repose sur une fiche claire: quelles pièces, quels plafonds, quelles exclusions et quel service après‑vente ? » — Observatoire des assurances habitation.
Pour aider les lecteurs, voici un cadre de comparaison synthétique: les clauses MRH adaptées au mobilier, les garanties « dégât des eaux » et « incendie » avec extensions RC, les exclusions fréquentes et le coût relatif. Ces éléments vous permettent d’estimer rapidement quelle offre répond le mieux à votre situation de location meublée.
| Éléments à comparer | Ce qu’il faut vérifier | Impact pratique | Astuce de sélection |
|---|---|---|---|
| Garantie meubles et objets | Portée, valeur couverte, exclusions | Protège le mobilier du bailleur et vos objets personnels | Prioriser les exclusions raisonnables et les plafonds adaptés |
| Dégât des eaux / incendie | Extensions, grossesses des dégâts, délais de prise en charge | Évite des frais conséquents en cas de sinistre | Vérifier l’indemnisation même en cas défaut d’entretien |
| Responsabilité civile | Portée vis‑à‑vis des voisins et des tiers | Préserve des coûts juridiques et réparations | Inclure les éventuels dommages sur les parties communes |
| Exclusions | Usure, défauts d’entretien, activités spécifiques | Évite les mauvaises surprises | Demander une liste explicite et négocier les points sensibles |
| Coût total | Prime, franchise, plafonds | Équilibre coût et protection | Calculer sur le long terme et vérifier l’évolution lors du renouvellement |
Points d’attention spécifiques à la location meublée
La location meublée introduit des particularités qui méritent une attention dédiée. Le mobilier est souvent précieux et peut être fragmenté entre le logement et les éléments fournis par le locataire. Certains éléments du cadre légal s’appliquent différemment selon que le logement est occupé à titre de résidence principale ou secondaire, ou encore selon qu’il s’agit d’un meublé de tourisme. En pratique, cela signifie:
- Vérifier que le bailleur peut exiger une attestation d’assurance à jour, et que le montant de l’assurance ne peut pas être imposé sans transparence sur le coût et les garanties.
- Pour les meublés destinés à la location saisonnière, prévoir une clause spécifique sur les dégâts des eaux et les vols, car les usages ponctuels peuvent augmenter les risques.
- Anticiper les objets de valeur: si vous apportez des équipements coûteux ou fragiles (équipements informatiques, instruments de musique, œuvres d’art), documentez leur valeur et assurez leur protection adéquate.
Ce sont des pistes qui évitent les mauvaises surprises et facilitent le règlement rapide des sinistres, tout en maintenant un équilibre entre coût et protection.
Conclusion pratique et plan d’action
En résumé, pour une location meublée, privilégier les clauses MRH adaptées au mobilier, les garanties dégât des eaux et incendie, et une RC étendue est souvent la meilleure route. Vérifiez les exclusions et le coût total pour éviter les mauvaises surprises lors d’un sinistre. Enfin, demandez des exemples concrets de sinistres traités et privilégiez les assureurs qui proposent une assistance claire et rapide.
Pour aller plus loin, consultez d’autres ressources sur Achat immobilier et poursuivez votre exploration des options disponibles afin de trouver la solution qui correspond vraiment à votre projet de location meublée. d’autres articles sur Achat immobilier
Questions fréquentes
Quelles garanties sont indispensables pour une location meublée ?
Les garanties indispensables couvrent les dégâts des eaux, l’incendie et l’explosion, la responsabilité civile et le mobilier fourni. Une MRH adaptée peut étendre la couverture au mobilier personnel du locataire et aux objets de valeur. Vérifiez les plafonds et les exclusions afin d’éviter les lacunes en cas de sinistre.
Le locataire peut‑il être tenu responsable des dommages causés par ses invités ?
Oui. La responsabilité civile couvre les dommages causés à des tiers, y compris les visiteurs. Il est important que cette garantie soit clairement mentionnée et bien étendue, afin d’éviter des difficultés de remboursement et des litiges.
Que faire si le bailleur souscrit une assurance pour le compte du locataire ?
Cette situation est possible lorsque le locataire n’est pas assuré dans les délais. Le bailleur peut alors souscrire à titre temporaire et récupérer la prime auprès du locataire. Le locataire doit être informé et rembourser la prime correspondante.
Comment comparer efficacement les offres sans se perdre dans le jargon ?
Établissez une liste de risques et d’objets à couvrir, vérifiez les exclusions et les plafonds, puis comparez les primes et les franchises. Demandez des exemples de sinistres traités et privilégiez les assureurs reconnus pour la clarté de leur procédure et leur qualité d’indemnisation.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Marie Lefèvre
Conseillère assurance copropriété depuis 12 ans, diplômée ENASS, experte syndics et assemblées générales copropriétaires.
Articles similaires
Financer son achat immobilier : les solutions en 2026
Financer son achat immobilier en 2026 : solutions et conseils En bref Résumé d’ouverture — Dans ce guide, je raconte...
Tout savoir sur l'achat immobilier en 2026
En bref Marché immobilier 2026 : tendances et prix à surveiller Figure-vous que l’année 2026 porte en elle une page...
Comment estimer les futurs travaux liés à un achat immobilier
Résumé d’ouverture — Dans l’univers d’un achat immobilier, estimer les futurs travaux s’apparente à lire les fondations d’un projet avant...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Achat immobilier
Les conseils pour ne pas se tromper lors d’un achat immobilier
En bref : Cet article vous guide pas à pas, étape par étape, pour éviter…
Comment vérifier l’état du bien avant d’acheter
En bref inspection préalable et plan de visite initial Figurez-vous que, lorsque j’ai commencé mes…
Décryptage des aides financières pour l’achat immobilier
résumé Dans un contexte immobilier où les prix restent élevés, les aides financières pour l’achat…
L’impact des taux d’intérêt sur l’achat immobilier en 2026
Résumé d’ouverture Depuis 2022, les taux d’intérêt ont été sous les projecteurs, remodelant constamment le…
✍️ Articles du même auteur
Découvrez d'autres articles de Marie Lefèvre
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
L’art mural : astuces pour sublimer vos murs
résumé Dans cet article, je vous emmène au cœur de l’art mural pour transformer vos…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches