Tempêtes et inondations : pourquoi les tarifs des assurances habitation s’envolent et le Sud-Ouest en première ligne
Mauvaise nouvelle pour les potentiels assurés : les tarifs des assurances habitation continuent de grimper, rendant la situation de plus en plus difficile pour les ménages. En 2026, il est prévu que la prime moyenne des assurances bondisse de 9 %, correspondant à une augmentation d’environ 182 euros par an. Cette hausse n’impacte pas uniformément le territoire français, certaines régions comme le Sud-Ouest et notamment la Nouvelle-Aquitaine signalent des primes particulièrement élevées. Face à l’augmentation des risques naturels, il devient crucial de comprendre les enjeux qui se cachent derrière ces évolutions tarifaires.
Facteurs explicatifs de l’augmentation des tarifs d’assurance habitation
Les clients se retrouvent confrontés à un paradoxe : cotiser davantage pour une couverture qui semble diminuer. Cette dynamique, corroborée par le comparateur LeLynx.fr, s’explique par plusieurs éléments clés :
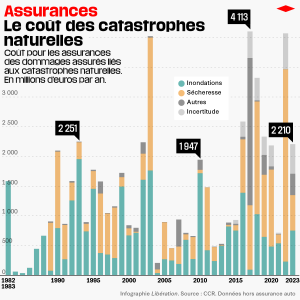
- Multiplication des sinistres climatiques : La fréquence et l’intensité des événements comme les tempêtes et les inondations crèvent des coûts record pour les assureurs.
- Augmentation des coûts de réparation : Rénover un toit ou une infrastructure après une tempête est devenu nettement plus coûteux qu’il y a trois ans.
- Coûts de gestion accrus : Les compagnies doivent souvent faire face à la complexité croissante des sinistres dus aux catastrophes climatiques.
Impact des épisodes climatiques sur les compagnies d’assurance
Les conditions météorologiques sont devenues un enjeu majeur pour les assurances habitation. Dans certaines régions françaises, la hausse des primes est d’ores et déjà alarmante :
| Région | Augmentation des primes (%) | Motifs principaux |
|---|---|---|
| Hauts-de-France | +15 | Inondations chroniques |
| PACA | +13 | Sécheresse et tempêtes |
| Nouvelle-Aquitaine | +11 | Exposition aux tempêtes |
La Nouvelle-Aquitaine en tête des primes d’assurances
La Nouvelle-Aquitaine est désormais considérée comme la région où les primes d’assurance habitation sont les plus élevées, atteignant une moyenne de 208 euros en 2026. Plusieurs facteurs expliquent cette situation :
- Exposition aux tempêtes : La région est souvent touchée par des tempêtes sur les côtes atlantiques.
- Submersion marine : Les risques de montée des eaux et d’érosion côtière sont des préoccupations croissantes.
- Effets des sécheresses : Des mouvements de terrain liés à des périodes prolongées de sécheresse augmentent également les risques.
Retombées économiques pour les habitants
Les augmentations tarifaires affectent divers aspects des villes et des campagnes. Par exemple, à Carcassonne, les tarifs des assurances habitation pour un appartement de trois pièces peuvent atteindre 256 euros, en raison d’une forte exposition aux inondations. D’autres villes, telles que La Rochelle et Avignon, voient également leurs tarifs s’envoler récemment en réponse à la montée des risques.
| Ville | Tarif moyen (€) | Risque majeur |
|---|---|---|
| Carcassonne | 256 | Inondations par ruissellement |
| La Rochelle | 240 | Tempêtes côtières |
| Avignon | 230 | Sécheresse et mouvements de terrain |
Solutions potentielles face à l’augmentation des tarifs d’assurances
Le cadre actuel des assurances montre une nécessité urgente de réforme. Plusieurs stratégies pourraient être mises en place pour atténuer les effets des augmentations incessantes des primes :
- Faciliter la comparaison des offres d’assurance via des plateformes dédiées comme comparateur d’assurances.
- Réexaminer le fonctionnement de la surprime pour catastrophes naturelles, afin qu’elle soit plus juste et accessible.
- Revoir les franchises élevées et les exclusions de garanties pour spécifiques aux événements climatiques, qui peuvent freiner l’accès à une couverture adéquate.
En parallèle, l’État a décidé d’augmenter la surprise « CatNat », une mesure visant à répartir les coûts des dommages matériels causés par les catastrophes. Cette augmentation de 12 % à 20 % représente un coût additionnel non négligeable pour les assurés.
Bilan et perspectives pour les assurés
Face à l’augmentation généralisée des primes d’assurance, il est essentiel d’adapter sa stratégie d’assurance. Cela passe par des actions telles que la mise en concurrence des assureurs ou l’évaluation des besoins réels en matière de couverture. Les catastrophes climatiques amplifient les risques, et il est temps pour chaque assuré de se préparer à une réalité économique où les primes d’assurance deviennent un enjeu majeur de budget familial.
Pour en savoir plus sur les tendances des tarifs d’assurance habitation en 2026, ainsi que sur l’impact des tempêtes et inondations, consultez les différents liens pour une vision globale des coûts et des systèmes d’assurance.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Marie Lefèvre
Conseillère assurance copropriété depuis 12 ans, diplômée ENASS, experte syndics et assemblées générales copropriétaires.
Articles similaires
Location de vacances et immobilier : l'importance essentielle de souscrire une assurance habitation
Pourquoi souscrire une assurance habitation pour une location de vacances ? Lorsque vous choisissez une location de vacances pour vos...

Les fissures dans les murs causées par la chaleur: un problème en pleine expansion en France
La montée des températures et des épisodes de sécheresse en France suscitent des préoccupations croissantes au sujet des fissures dans...
Attestation de télétravail : pourquoi elle est essentielle, comment l'obtenir et son impact sur votre assurance habitation
Avec la montée en puissance du télétravail, les entreprises s’efforcent de garantir que leurs employés sont bien couverts pour leur...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
Assurance : plus d’une affaire sur deux résolue grâce à l’intervention du médiateur
Médiation de l’assurance : un recours en forte hausse En 2025, le médiateur de l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Marie Lefèvre
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
L’art mural : astuces pour sublimer vos murs
résumé Dans cet article, je vous emmène au cœur de l’art mural pour transformer vos…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches