Les raisons surprenantes derrière la prochaine flambée de votre assurance habitation
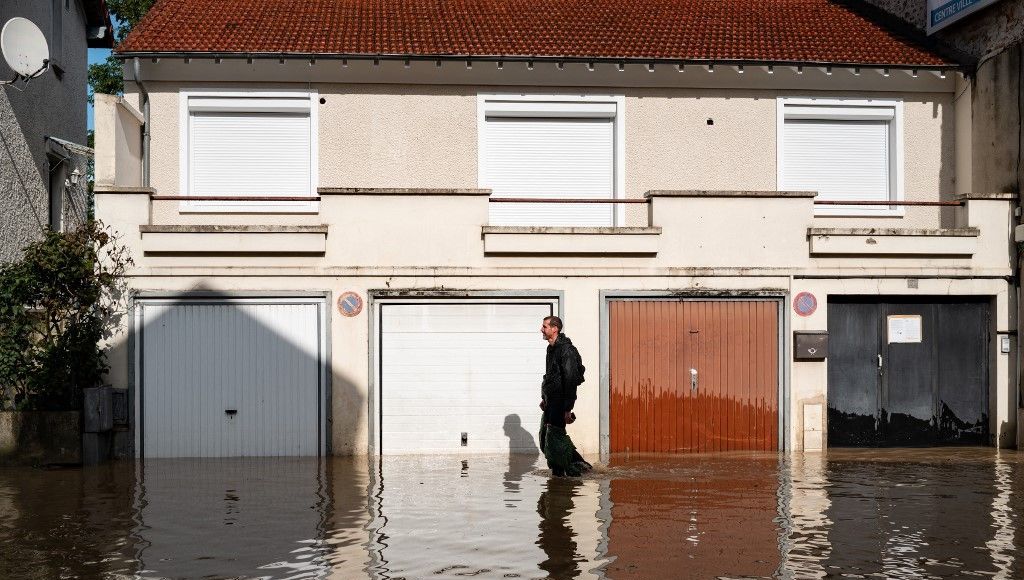
Les ménages français s’apprêtent à faire face à une nouvelle hausse de leurs primes d’assurance habitation, une situation inquiétante qui s’explique par plusieurs facteurs clés. En 2024, les assureurs ont connu des pertes significatives, principalement dues à des événements climatiques extrêmes. Les sinistres déposés, en particulier relatifs à des catastrophes naturelles, vont impacter le porte-monnaie des assurés dans les mois à venir.
Les coûts liés aux catastrophes naturelles en hausse
Depuis la mise en place du régime CatNat en 1982, l’année 2024 s’est avérée particulièrement onéreuse pour les compagnies d’assurance. Les sinistres domestiques liés à des événements climatiques ont coûté environ 5 milliards d’euros, marquant la neuvième année la plus coûteuse pour le secteur.
Une multiplication des sinistres
Les sinistres liés aux catastrophes naturelles ont connu une augmentation alarmante. En effet, voici quelques chiffres clés :
- 4,6 millions de sinistres indemnisés uniquement pour l’assurance habitation.
- Un montant total de 8 milliards d’euros pour les indemnisations.
- Les litiges concernant ces événements ont été multipliés par cinq entre 2023 et 2024.
Cette situation préoccupante est exacerbée par des normes changeantes dans le secteur. Par exemple, une franchise légale de 380 euros sur les sinistres de sécheresse pourrait atteindre 1 520 euros.
| Type de sinistre | Montant des indemnisations | Franchise légale (euros) |
|---|---|---|
| Inondations | À définir selon le sinistre | 380 |
| Sécheresse | À définir selon le sinistre | 1 520 |
La question des risques assurantiels
Les risques assurantiels liés à la capacité des assureurs à couvrir des dommages potentiels deviennent de plus en plus préoccupants. Certaines zones peuvent devenir inassurables, rendant difficile l’accès à une assurance habitation à des tarifs raisonnables.
Un appel à la réforme du secteur
Dans ce contexte, des associations comme UFC-Que Choisir exigent des assurances adaptées à tous les ménages, quel que soit leur lieu de résidence. Les principales recommandations incluent :
- Assurer une couverture pour tous les ménages.
- Fournir des fiches d’information sur les offres disponibles.
- Informer systématiquement sur les risques climatiques.
Ces démarches visent à créer un marché plus équitable et à protéger efficacement les consommateurs face à ces évolutions.
Les implications économiques de la flambée des prix
Les facteurs économiques en jeu dans cette flambée des prix sont variés, allant de l’inflation aux coûts de réparation croissants. De plus, des éléments comme la fraude à l’assurance contribuent également à la hausse des primes.
Les enjeux pour les consommateurs
Cette situation soulève de multiples interrogations pour les assurés :
- Comment maîtriser la hausse des primes ?
- Quelles alternatives se présentent aux assurés ?
- Est-il temps d’optimiser ses garanties pour éviter une surassurance ?
Pour bien gérer ses coûts, les assurés doivent se montrer proactifs, notamment en intégrant des comparateurs d’assurances dans leur démarche.
Anticiper l’évolution du marché
À l’heure où les tarifs des assurances deviennent un sujet sensible, il est essentiel pour les consommateurs de comprendre l’évolution du marché. Le cadre réglementaire, les attentes des compagnies et les risques climatiques constituent des éléments clés influençant les primes.
| Critère | Impact sur les tarifs |
|---|---|
| Événements climatiques | Augmentation des sinistres et des coûts |
| Inflation | Hausses générales des prix |
| Fraude à l’assurance | Chargement supplémentaire sur les primes |
En étudiant ces paramètres, les assurés peuvent mieux anticiper les ajustements financiers de leurs contrats d’assurance.
Pour davantage d’informations sur la hausse des primes et ses implications, les consommateurs peuvent consulter des articles comme cet article, qui traite des facteurs sous-jacents à cette dynamique. De même, l’optimisation des contrats d’assurance peut aider à réduire les coûts tout en garantissant une protection adéquate pour votre logement.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Marie Lefèvre
Conseillère assurance copropriété depuis 12 ans, diplômée ENASS, experte syndics et assemblées générales copropriétaires.
Articles similaires
Mettre fin à l'indemnisation publique de catastrophes : un acte jugé lâche par l'État
La remise en question de l’indemnisation publique des catastrophes naturelles Le système d’indemnisation publique des catastrophes naturelles, établi en 1982,...
La FCA interdit à l’assureur détenu par Axa de commercialiser de nouvelles polices d’assurance voyage
La Financial Conduct Authority (FCA) a pris une décision ferme, interdisant à l’assureur détenu par Axa de commercialiser de nouvelles...

Assurance habitation : nos astuces pour alléger votre facture en 2026
Alors que l’assurance habitation a subi une augmentation de près de 30% en trois ans, les ménages français se retrouvent...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
Assurance : plus d’une affaire sur deux résolue grâce à l’intervention du médiateur
Médiation de l’assurance : un recours en forte hausse En 2025, le médiateur de l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Marie Lefèvre
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger sa facture
Assurance habitation : Les défis financiers des ménages en 2026 Avec l’augmentation continue des coûts…
Assurance : 42 milliards d’euros de sinistres en baisse, une chute spectaculaire des tarifs
Le marché de l’assurance connaît cette année un changement significatif, avec des sinistres en baisse…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour protéger vos enfants ?
Chaque rentrée scolaire, la question de lassurance scolaire refait surface. Les écoles réclament souvent une…
L’art mural : astuces pour sublimer vos murs
résumé Dans cet article, je vous emmène au cœur de l’art mural pour transformer vos…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches